

Questions / Réponses sur les versements PER de la fin d’année 2026
Retrouvez notre Newsletter du mois de septembre 2026 avec notre Questions / Réponses sur les versements PER de la fin d’année 2026
En savoir plus
En l’absence de résultats d’entreprises, les marchés financiers ont tangué en septembre sous la pression des tensions géopolitiques et macroéconomiques. La hausse des taux longs se poursuit, portée par l'abondance d'émissions de titres d'État et les inquiétudes sur la trajectoire budgétaire des grandes économies. Les rendements mondiaux restent sur des niveaux élevés inédits depuis plus de 15 ans (l'OAT française à 10 ans évolue autour de 4,75% et le 10 ans américain dépasse 5,3%). Les tensions accrues sur le détroit d’Ormuz et désormais aussi sur la Mer Rouge ont de nouveau propulsé le pétrole au-delà des 100 $. Cette poussée ravive la crainte d'effets de second tour sur l'inflation globale. Le dollar, porté par la première hausse de taux de la FED, conserve son statut d'actif refuge face à l'euro et au yen. L'or, sous pression des taux obligataires, ne joue pas son rôle de valeur refuge (-7%). L’Europe (Stoxx 50 -1,6%) souffre plus que les Etats-Unis (S&P500 -0,3%) du fait de sa vulnérabilité aux prix des matières premières. La France est en queue de peloton (CAC40 -4,4%) avec des incertitudes budgétaires renforcées. Les valeurs liées à l’intelligence artificielle ont subi un coup d’arrêt en cours de mois avec des appels à encadrer la vitesse de déploiement et à évaluer les risques de sécurité, avant de reprendre leur hausse avec la progression des cas d’usage concret de l’IA agentique auprès des entreprises et du grand public. En revanche, les secteurs plus traditionnels de la consommation, du luxe ou de la construction continuent de souffrir.
La visibilité à court terme est faible dans un environnement géopolitique et macroéconomique dégradé. La sélectivité et la gestion des risques restent les maîtres-mots pour les allocations de portefeuilles.
L’administration fiscale a apporté quelques précisions concernant les modalités d’application des modifications apportées au PER par la loi de finances 2026.
Tout d’abord, il est bien confirmé qu’un titulaire de PER peut effectuer des versements déductibles jusqu’à la veille de son 70e anniversaire pour autant qu’il ait des plafonds disponibles. C’est bien l’âge au moment du versement qui fait foi.
Il est précisé que la mutualisation au sein d’un couple des limites individuelles de déduction devient sans objet au titre de l’imposition des revenus de l’année suivant celle où l’un des membres d’un couple marié ou lié par un PACS soumis à imposition commune atteint l’âge de soixante-dix ans. Donc au cours de l’année des 70 ans, même après la date d’anniversaire, le conjoint peut bénéficier de la mutualisation (s’il a moins de 70 ans).
Enfin, il est confirmé que le décalage de 3 à 5 ans du report en avant des plafonds non utilisés ne produira d’effet concret qu’à partir de 2030 (4 plafonds utilisables 2026 à 2029) et n’aura son plein effet qu’en 2031 (5 plafonds utilisables 2026 à 2030). L’administration continuera à appliquer les versements d’abord sur l’année en cours puis sur les plafonds antérieurs du plus ancien au plus récent.
Dans l’une de nos premières lettres mensuelles en septembre 2021, nous attirions l’attention des investisseurs en épargne retraite sur l’intérêt d’investir en actions lorsqu’on dispose d’un horizon de long terme. Cinq ans après, nous mettons à jour cette analyse sans modifier un iota sur les conclusions.
Les nouveaux plans d’épargne retraite (PER) sont désormais bien installés dans le paysage de l’épargne en France, comme le montrent aussi bien les enquêtes de notoriété que l’excellente dynamique de collecte. Ils sont destinés à recueillir l’épargne à plus long terme, puisque, hormis achat de la résidence ou aléas de la vie, les sommes sont bloquées jusqu’à la retraite du souscripteur. Sachant que les études montrent l’efficacité supérieure d’une souscription dès les premières années de la vie professionnelle, l’horizon d’investissement peut parfois dépasser 30 ans. Cette longévité potentielle de l’investissement ouvre des perspectives nouvelles pour l’allocation de cette épargne, que n’offrent pas les autres véhicules d’épargne et milite pour des stratégies plus dynamiques.
Il n’en reste pas moins que les épargnants français, habitués pendant des décennies à des rendements de livrets A ou de fonds euros garantis en assurance vie, sont parfois inquiets devant les investissements en actions, d’autant plus que la culture économique et financière est traditionnellement faible en France.
Pourtant, la recherche académique, se fondant sur les performances passées (qui comme le rappelle tous les avertissements légaux ne préjugent pas des performances futures), constate que :
De nombreux chercheurs se sont penchés sur le rendement des actifs à long terme. Si les chiffres absolus peuvent différer selon les méthodologies choisies, la supériorité de rendement des actions à long terme par rapport aux obligations et aux placements monétaires est partagée par toutes les études. L’étude de référence sur le sujet, intitulée The Rate of Return on Everything, 1870-2015 (le taux de rendement sur tout), a été réalisée en 2019. Les auteurs ont reconstitué les rendements nominaux et réels (corrigés de l’inflation) des actions, de l’immobilier, des obligations (gouvernementales) et des placements monétaires de 1870 à 2015 dans 18 pays. L’échantillon observé inclut donc à la fois des décennies de prospérité et des années de guerres et de crises économiques.
Les résultats sur l’ensemble des 18 pays concernés par l’étude sont les suivants :
| Rendements réels moyens Moyenne pondérée 18 pays |
Actions | Immobilier | Monétaire | Obligations | Actions - (Obligations+Monétaires)/2 |
|---|---|---|---|---|---|
| De 1870 à 2015 | 7.12% | 6.72% | 1.34% | 2.51% | 5.20% |
| De 1950 à 2015 | 8.19% | 6.40% | 1.23% | 2.70% | 6.23% |
| De 1980 à 2015 | 9.08% | 5.50% | 1.98% | 5.64% | 5.27% |
Source : The rate of Return on Everything, 1870-2015, Quarterly Journal of Economics, 2019
A l’image des auteurs, nous avons pris comme mesure des actifs peu risqués une moyenne pondérée des obligations et des placements monétaires.
Il apparaît que la prime de risque des actions (le supplément de rémunération pour compenser la prise de risques par rapport à un investissement monétaire et obligataire) est de l’ordre de 5% à 6% par an et est relativement stable à long terme.
Cet ordre de grandeur est cohérent avec les autres études réalisées. Ce résultat ne donne en revanche pas une indication directe sur l’espérance de rendement d’un profil dynamique de PER puisqu’il s’exprime en valeur relative par rapport à des actifs moins risqués. Les rendements réels affichés dans le tableau ne correspondent pas à des valeurs nominales mais sont corrigés de l’inflation. Par ailleurs, ils n’intègrent pas les frais de contrat. Dans le cas de My PENSION xPER, avec des frais de contrats de 1,3%, le souscripteur peut accéder à une gamme de fonds indiciels (ETFs) qui répliquent la performance des indices actions mondiaux après des frais inférieurs à 0,2%. Il convient donc de retirer de l’ordre de 1,5% pour obtenir l’estimation des rendements réels d’une stratégie passive à base d’ETFs sur actions mondiales après application de tous les frais de My PENSION xPER. A l’inverse, il convient de rajouter le taux d’inflation (3% en moyenne sur long terme) pour obtenir l’estimation des rendements nominaux.
L’étude de 2019 n’a malheureusement pas été mise à jour par ses auteurs. En revanche, d’autres universitaires ont continué à compiler des données similaires, dont Pr Damodaran (Stern School at New York University).
Pour la décennie 2016-2025 aux Etats-Unis, les résultats sont les suivants :
| Rendements moyens Etats-Unis (2016-2025) |
Actions | Immobilier | Monétaire | Obligations | Actions - (Obligations+Monétaires)/2 |
|---|---|---|---|---|---|
| Rendement Nominal | 14.68% | 6.49% | 2.23% | 0.89% | 13.12% |
| Rendement Réel (corrigé de l'inflation) |
11.12% | 3.19% | -0.94% | -2.24% | 12.71% |
Source : Données Stern School of New York University, Calculs My PENSION
Sur la période 2016-2025, les investisseurs américains en produits monétaires ou obligataires n’ont pas compensé l’inflation, tandis que ceux qui ont investi en actions ont réalisé plus de 10% par an de plus que l’inflation. Ce rythme n’est évidemment pas tenable à long terme puisqu’il est très largement supérieur aux résultats de long terme.
La pandémie de Covid 19 a rappelé aux investisseurs, s’il en était besoin, que les marchés actions peuvent subir de fortes variations sur des périodes courtes. En l’espace de 2 mois, l’indice S&P 500 des plus grandes valeurs américaines a perdu un tiers de sa valeur entre février et avril 2021, avant de rebondir encore plus fortement pour terminer l’année sur une hausse de 18%. Du fait de la crise financière généralisée, l’année 2008 avait déjà vu le même indice plonger de -36% et retrouver son niveau au bout de 5 ans.
My PENSION s’est penchée sur les statistiques des actions américaines sur la période de 1928 (soit juste avant la Grande Dépression) à 2025 compilées et mises en ligne par le Pr Damodaran (Stern School at New York University). Elles se fondent sur l’indice S&P500 dividendes réinvestis et sur un équivalent avant son lancement (1957). Sur l’ensemble de la période, la moyenne des performances annuelles est de 11,9% en valeur nominale, soit 8,5% en termes réels (corrigés de l’inflation). La pire année, en nominal, est 1931 (-43.8%) et la meilleure est 1954 (+52,6%). Avec un tel écart, il est aisé de comprendre la difficulté d’investir en actions lorsqu’on dispose d’un horizon d’investissement court.
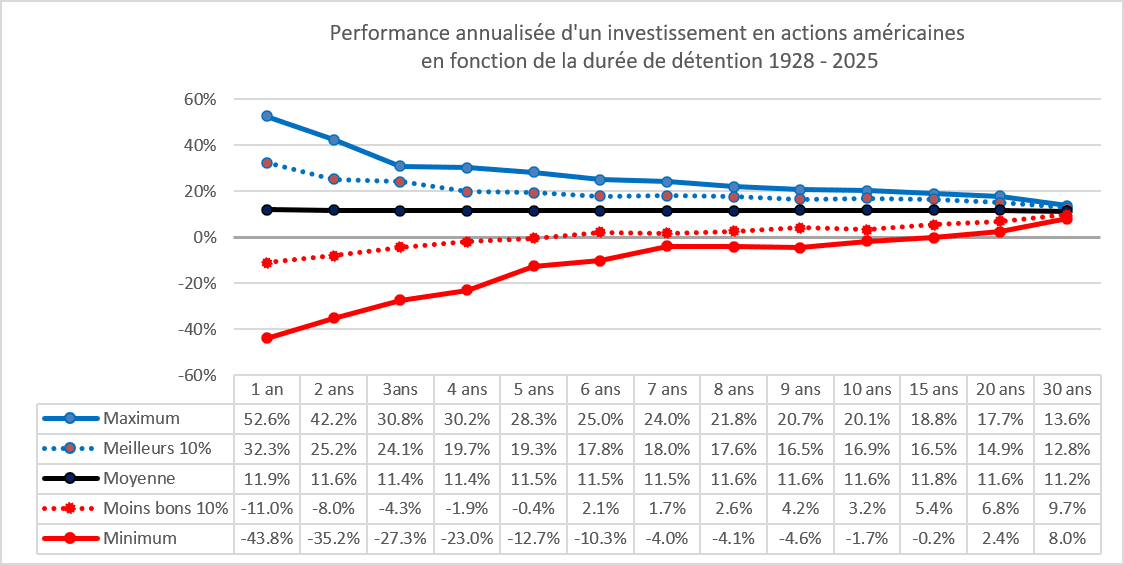
Qu’en est-il lorsque l’épargnant a un horizon d’investissement long, voire très long, comme cela peut être le cas dans le cadre de l’épargne retraite ? C’est pour répondre à cette question que nous avons retraité les données des actions américaines dans le graphique suivant :
Sources : Données Stern School of New York University, Calculs My PENSION
L’axe horizontal représente l’horizon d’investissement de 1 an à 30 ans. Pour chacun de ces horizons, on représente la meilleure performance annualisée, la moins bonne, la performance moyenne, la performance des 10% meilleures périodes de cette durée et la performance des 10% périodes les moins bonnes.
Par exemple, on retrouve pour une durée d’un an, la meilleure année de 52,6% (1954), la moins bonne année de -43.8% (1931) et la moyenne de 11,6%. Dans 10% des cas, l’année aura été meilleure que 32,5% et dans 10% des cas elle aura été inférieure à -10.6%.
S’agissant d’un investissement de 10 ans, la meilleure performance annualisée serait de 20,1% (soit 525% de progression totale entre 1949 et 1958) et la moins bonne de -1.7% (soit -15,5% au total entre 1929 et 1938).
Plus la durée d’investissement s’allonge, moins la probabilité de perdre de l’argent est élevée. Dès 6 ans de détention, un investisseur en actions américaines aurait moins de 10% de (mal)chance de perdre de l’argent en bourse. Au bout de 16 ans, cette probabilité de perte tombe à zéro.
Lorsque l’investisseur est resté 20 ans investi sur le marché, sa pire performance annualisée aurait été de +2,4% (soit +60% sur l’ensemble de la période). Dans 90% des cas, il aurait gagné plus de 6,8% par an.
Au bout de 30 ans, les écarts sont resserrés autour de la moyenne annuelle de 11%, entre 8% pour le pire cas et 13.6% pour le meilleur.
Ce résultat n’a rien d’étonnant pour les amateurs de probabilités, car il s’apparente à la loi dite des grands nombres selon laquelle la moyenne empirique se rapproche de l’espérance lorsque la taille de l’échantillon augmente. Lorsqu’on lance une pièce une fois, on a soit 100% de pile, soit 100% de face. Lorsqu’on la lance 100 fois, on obtient généralement une répartition de l’ordre de 51% vs 49% proche du 50% théorique. Si l’on considère chaque année de bourse comme un tirage statistique indépendant, il n’est pas étonnant que trente tirages successifs se rapprochent de la moyenne long terme.
Il faut aussi regarder ce résultat avec humilité car si on dispose de 97 périodes entièrement distinctes (aucune année commune) d’un an entre 1928 et 2025, il n’y a que 3 périodes entièrement distinctes de 30 ans.
Même si sa valeur mathématique est faible, ce graphique a le mérite de mettre en évidence le point suivant observé sur données historiques :
Investir à long terme en actions permet de bénéficier du rendement supérieur de cet actif à long terme tout en réduisant l’impact de l’incertitude de court terme.
Encore faut-il conserver son investissement sans céder à la panique en cas de crise et ne pas l’augmenter en phase d’euphorie boursière.
Les épargnants qui disposent d’un horizon de temps long pour leur épargne retraite doivent considérer un investissement en actions, du fait de son rendement supérieur sur le long terme aux investissements moins risqués et de la réduction de la forte incertitude de court terme permise par l’investissement long terme en actions.
My PENSION est partenaire Gold de Caradec Sailing Spirit, le projet porté par le skipper Tanguy Caradec en vue de sa participation à la Route du Rhum Destination Guadeloupe 2026.
De 1986…à 2026
Et si on faisait un petit point sur l’histoire de Tanguy à quelques semaines du départ de la Route du Rhum - Destination Guadeloupe ? 🏝️
Une ligne, deux dates « De 1986 à 2026 ».
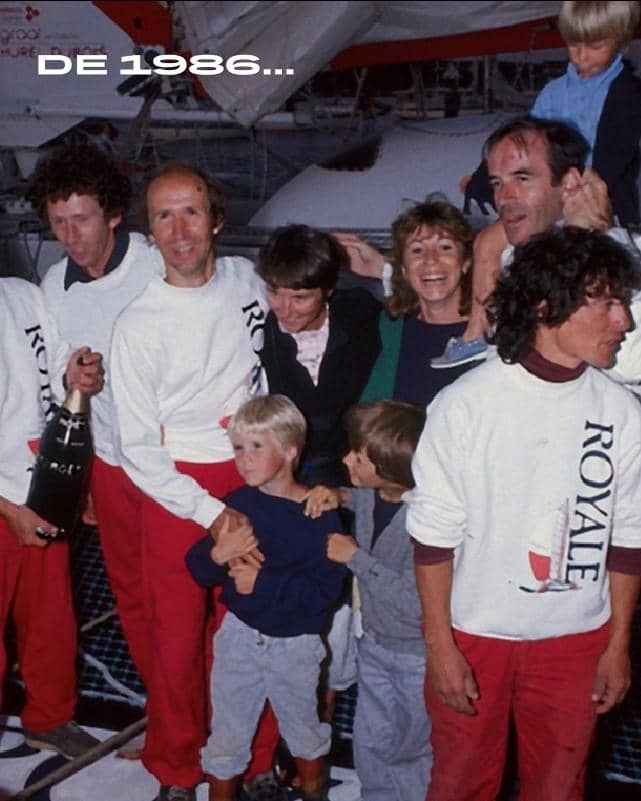
En 1986, Tanguy n’a que 6 ans quand son père, Loïc Caradec, disparait en mer lors de la Route du Rhum 1986 alors qu’il était en tête sur le maxi catamaran « ROYALE ».
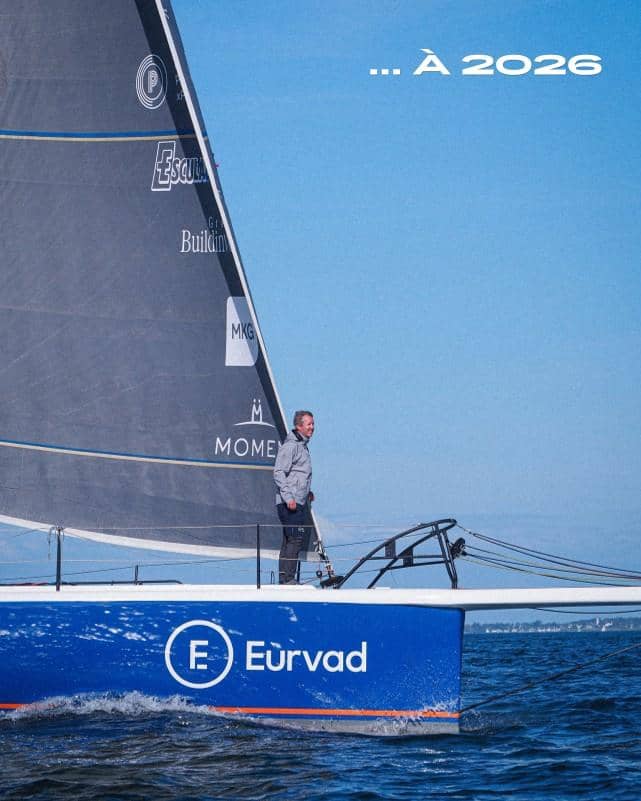
En 2026, Tanguy se lance le défi de participer à son tour à la route du rhum, une façon de lui rendre hommage, de perpétuer son héritage et de célébrer son esprit pionnier.
Dernier gros bloc d'entraînement avant la Route du Rhum - Destination Guadeloupe !! 🏝️💥
La semaine dernière, Tanguy a mis le cap sur Saint-Malo pour un entraînement intensif aux côtés d'Antoine Carpentier, marin aguerri. Un aller-retour La Trinité-Saint-Malo bouclé en moins de 70 heures, avec deux objectifs bien précis.
Le premier, c’était de caler les réglages de voile, toutes les allures, dans toutes les conditions pour avoir des références claires sur la vitesse du bateau. L’idée, c’est de pouvoir se dire quand on est fatigué que le bateau va bien, et d’aller se coucher sans se demander s’il manque un demi-nœud quelque part. Sur une transat en solitaire, ce genre de doute peut vraiment prendre la tête.
Le deuxième, c’était de simuler le départ de la Route du Rhum. On est repartis de Saint-Malo dans la nuit, à 1h30 du matin, avec les mêmes coefficients de marée, les mêmes courants qu’au vrai départ. On a tiré des bords le long de la côte nord bretonne pour repérer les pièges, les rochers, les effets de site. On a aussi testé le spi qui vient d’être retaillé dans 20 noeuds de vent : il reste maniable, les vitesses sont bonnes.
Les deux objectifs ont été atteints.